
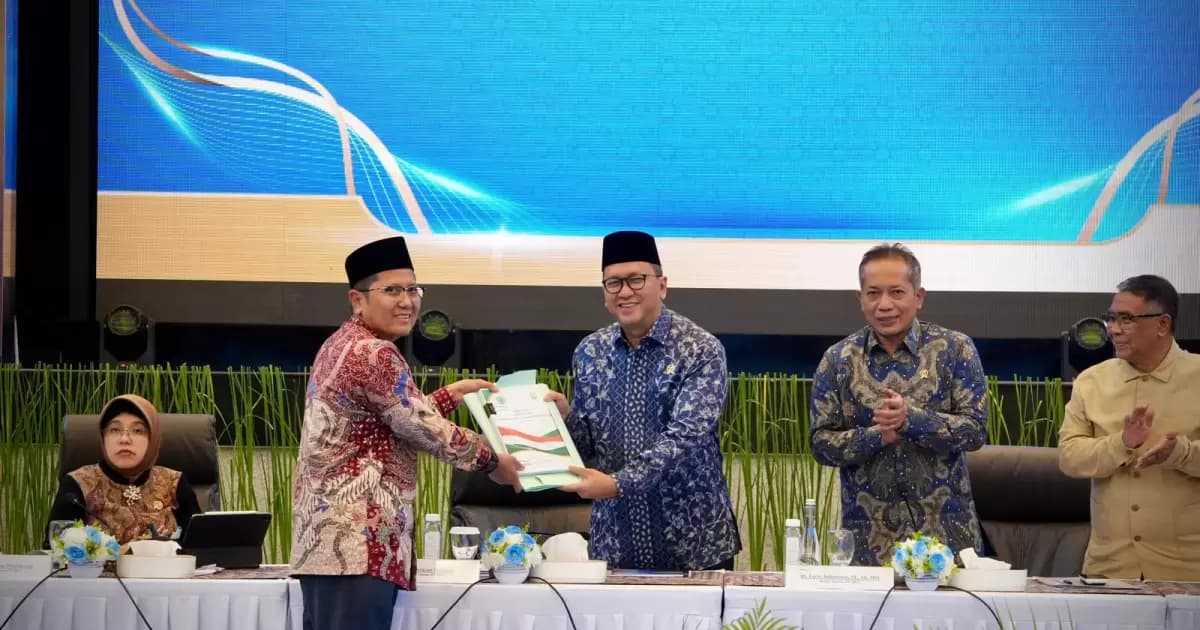
Foto: Ketua Badan Pengurus Harian DSN MUI, KH M Cholil Nafis dalam High Level Meeting (HLM) MES, di Jakarta, Kamis (10/9/2026).(Foto: MUI Digital)
Editorial Ekonomi — PikiranUmat.com
Gagasan Danantara Syariah memasuki fase baru. Ia bukan lagi sekadar istilah yang beredar di forum ekonomi umat, tetapi telah menjadi rekomendasi Kongres Umat Islam Indonesia (KUII) VIII dan mulai dibawa ke meja pembicaraan dengan Badan Pengelola Investasi Daya Anagata Nusantara atau BPI Danantara.[1][2]
Yang perlu dijaga sekarang bukan hanya semangat pembentukannya, melainkan arah, desain, dan siapa yang mengawalnya. Sebab, di Indonesia, tidak sedikit gagasan besar gagal bukan karena kekurangan slogan, melainkan karena tata kelola tidak pernah dipikirkan sejak awal.
Dari Gagasan ke Meja Kajian
Danantara Syariah mencuat pada rangkaian KUII VIII yang berlangsung pada 24–27 Juli 2026 di Jakarta. Dalam forum tersebut, MUI mendorong pembentukan Danantara Syariah Nusantara sebagai wadah konsolidasi kekuatan ekonomi dan keuangan syariah yang selama ini berjalan sendiri-sendiri.[3][1]
KH Muhammad Cholil Nafis, Ketua Badan Pengurus Dewan Syariah Nasional MUI, menjadi salah satu tokoh utama yang membawa gagasan ini ke ruang publik. Kritiknya berangkat dari situasi yang nyata: ekonomi syariah tumbuh, tetapi pembiayaan, investasi, dana sosial Islam, koperasi, BMT, pesantren, dan industri halal belum cukup terhubung menjadi kekuatan ekonomi yang bekerja sampai tingkat masyarakat bawah.[2][4]
Dalam pandangan KH Cholil, persoalan utamanya bukan sekadar kekurangan modal. Potensi ekonomi umat tersedia, tetapi tersebar. Ada bank syariah, BPRS, BMT, pasar modal syariah, zakat, wakaf, pesantren, koperasi, UMKM, dan pasar halal. Namun, banyak di antaranya bergerak dalam jalurnya sendiri. Fragmentasi ini dinilai ikut membuat biaya dana tinggi dan pembiayaan syariah belum selalu kompetitif atau mudah diakses pelaku usaha kecil.[4]
Setelah KUII VIII, gagasan itu kembali dibawa dalam High Level Meeting Masyarakat Ekonomi Syariah pada 10 September 2026. Menurut pernyataan KH Cholil, Rosan Roeslani—Ketua Umum MES, CEO Danantara, sekaligus Menteri Investasi dan Hilirisasi—menyambut baik gagasan tersebut dan akan menindaklanjutinya melalui pembahasan serta kajian khusus.[5][2]
Ini perkembangan penting. Tetapi publik perlu membacanya secara tepat: Danantara Syariah belum menjadi institusi resmi. Yang sudah ada adalah gagasan, rekomendasi KUII, komunikasi tingkat tinggi, dan komitmen untuk melakukan kajian.[1][2]
Mengapa Perlu Dikawal?
Karena nama “Danantara” membawa beban besar. BPI Danantara Indonesia sendiri merupakan badan pengelola investasi strategis yang dibentuk berdasarkan Undang-Undang Nomor 1 Tahun 2025 untuk mengelola, mengoptimalkan, dan mengembangkan aset pemerintah serta BUMN dalam agenda industrialisasi dan pertumbuhan ekonomi nasional.[6][7]
Jika kata “syariah” ditempatkan di dalam arsitektur ini, ekspektasi publik pasti meningkat. Umat akan berharap ada akses pembiayaan yang lebih murah. Pesantren akan berharap unit usahanya lebih mudah naik kelas. Koperasi dan BMT akan berharap memperoleh ruang lebih besar. Pelaku UMKM akan berharap dapat bertemu pasar, bukan hanya menerima pelatihan. Lembaga zakat dan wakaf akan berharap aset sosial Islam lebih produktif.
Harapan itu sah. Namun harapan yang besar juga membutuhkan pengawalan yang besar.
Pertanyaan paling awal bukan “kapan Danantara Syariah dibentuk?” Pertanyaannya adalah: bentuk apa yang paling tepat, mandat apa yang diberikan, sumber dana dari mana, siapa yang mengambil keputusan, dan kepada siapa lembaga itu bertanggung jawab?
Jangan Terjebak Nama Besar
Danantara Syariah tidak boleh hanya menjadi branding baru. Ia harus menjawab masalah nyata yang selama ini disebut KH Cholil Nafis: mengapa keuangan syariah belum cukup “mendarat” di sektor riil masyarakat.[2]
Sektor riil berarti pekerjaan yang dapat dilihat: petani memperoleh pembeli, koperasi mendapat modal kerja, produsen pangan punya kontrak pasokan, usaha konveksi memperoleh pesanan seragam, pelaku UMKM memiliki pembukuan, pesantren membangun ketahanan pangan, dan alumni santri memiliki jalur usaha yang tumbuh.
Jika Danantara Syariah hanya mengelola portofolio investasi besar tanpa jembatan ke usaha akar rumput, maka ia akan gagal menjawab dasar gagasannya sendiri. Ia mungkin terlihat besar dalam laporan aset, tetapi kecil dalam dampak sosial.
Karena itu, ukuran keberhasilan tidak boleh berhenti pada besarnya dana yang dihimpun atau jumlah proyek yang diumumkan. Ukurannya harus lebih dekat dengan kehidupan warga:
Siapa yang Harus Mengawal?
Danantara Syariah tidak boleh hanya dikawal oleh elite keuangan atau elite organisasi. Karena ia membawa klaim “ekonomi umat”, pengawasannya juga harus mencerminkan keragaman umat dan kepentingan publik.
Tidak semua aktor harus duduk dalam satu struktur. Namun desain Danantara Syariah harus punya ruang konsultasi, transparansi, dan pengawasan yang nyata. Jika tidak, gagasan konsolidasi justru mudah berubah menjadi sentralisasi.
Batas yang Tidak Boleh Kabur
Tantangan paling penting adalah batas antara dana sosial Islam dan dana komersial. Zakat, wakaf, investasi, dana bank, modal koperasi, dan aset negara memiliki tujuan serta aturan berbeda.
Zakat terikat pada asnaf. Wakaf terikat pada amanat wakif dan prinsip menjaga pokok aset. Dana investasi harus dikelola dengan prinsip imbal hasil dan manajemen risiko. Dana publik memiliki pertanggungjawaban hukum kepada negara. Tidak ada alasan untuk mencampur semua instrumen itu hanya karena sama-sama memakai label syariah.
Yang perlu dikonsolidasikan adalah strategi dan jalur manfaatnya, bukan rekeningnya.
Model yang lebih masuk akal adalah membangun rantai graduasi ekonomi:
Zakat dan bantuan sosialpelatihan serta penguatan kapasitasaset atau fasilitas produktif berbasis wakafpembiayaan koperasi/BMTpembiayaan bank atau investasi syariahakses pasar dan ekspansi usaha
Dalam model ini, mustahik tidak dipaksa langsung menjadi debitur. Mereka memperoleh penguatan sesuai tahapnya. Ketika usaha mulai memiliki pembukuan, arus kas, dan pembeli, barulah pembiayaan komersial dapat masuk. Sistem seperti inilah yang lebih dekat dengan semangat keadilan dan pemberdayaan.
Empat Syarat Awal
Agar kajian Danantara Syariah tidak berakhir sebagai jargon, setidaknya ada empat pekerjaan yang perlu dilakukan.
Mandat yang Terukur
Publik perlu mengetahui apakah Danantara Syariah dirancang sebagai subholding, kendaraan investasi, platform koordinasi, atau program lintas lembaga. Tanpa mandat yang spesifik, ia akan tumpang tindih dengan bank syariah, BAZNAS, BWI, KNEKS, koperasi, BMT, maupun lembaga yang sudah bekerja.
Tata Kelola Terbuka
Sejak awal perlu ada aturan tentang siapa yang duduk dalam struktur pengambilan keputusan, bagaimana proyek dipilih, bagaimana konflik kepentingan diumumkan, serta bagaimana laporan investasi dan dampak disampaikan kepada publik.
Kata “syariah” tidak boleh hanya dimaknai sebagai keabsahan akad. Ia juga harus tampak dalam amanah, keterbukaan, perlindungan terhadap yang lemah, dan keberanian mencegah konsentrasi manfaat pada kelompok terbatas.
Jalur ke Sektor Riil
Danantara Syariah harus memiliki pipeline nyata: koperasi yang siap dikuatkan, pesantren yang memerlukan pembiayaan rantai pasok, UMKM yang memiliki kontrak pembeli, klaster pangan yang membutuhkan gudang dan logistik, serta usaha halal yang siap meningkatkan kapasitas produksi.
Kebutuhan utamanya bukan dana semata. Banyak pelaku usaha memerlukan legalitas, pembukuan, sertifikat halal, standar produk, koneksi pasar, dan pendampingan manajemen sebelum siap menerima pembiayaan.
Laporan Dampak
Setiap tahun harus ada laporan terbuka yang tidak hanya berbicara tentang aset dan laba. Laporan itu perlu menjawab:
Berapa usaha mikro dan kecil yang menjadi layak pembiayaan?
Berapa koperasi atau BMT yang memperoleh penguatan tata kelola?
Berapa kontrak pembelian yang dibuka untuk produk pesantren dan UMKM?
Berapa tenaga kerja yang terserap?
Berapa penerima zakat atau bantuan sosial yang berhasil masuk ke usaha produktif?
Berapa persen investasi yang benar-benar masuk ke sektor riil di luar pusat-pusat ekonomi besar?
Dari Kajian ke Keputusan
Rosan Roeslani disebut akan menindaklanjuti gagasan Danantara Syariah lewat pembahasan dan kajian khusus. Ini seharusnya menjadi awal dari proses yang terbuka, bukan proses tertutup yang hanya menghasilkan keputusan jadi.[5][2]
Kajian itu idealnya memuat naskah akademik, peta kelembagaan yang sudah ada, analisis risiko hukum, desain pemisahan dana, simulasi kelayakan ekonomi, mekanisme pengawasan syariah, serta strategi untuk menyalurkan manfaat sampai ke koperasi, pesantren, dan UMKM.
MUI, DSN-MUI, MES, BPI Danantara, BI, OJK, KNEKS, BAZNAS, BWI, perguruan tinggi, dan perwakilan pelaku usaha akar rumput perlu dilibatkan secara proporsional. Bukan demi memperpanjang rapat, tetapi agar rancangan yang lahir tidak hanya kuat di tingkat konsep dan lemah di tingkat pelaksanaan.
Penutup
Danantara Syariah adalah salah satu gagasan ekonomi umat yang paling menarik pada 2026. Ia lahir dari pertanyaan yang serius: mengapa sumber daya ekonomi syariah yang besar belum cukup menjadi kekuatan produksi, investasi, dan kemandirian masyarakat bawah.[4][2]
KUII VIII sudah memberi legitimasi sebagai rekomendasi. KH Cholil Nafis sudah memberi arah: ekonomi syariah harus masuk ke sektor riil. Rosan Roeslani disebut telah menerima gagasan tersebut untuk ditindaklanjuti melalui kajian.[1][2]
Tahap berikutnya tidak boleh hanya menunggu pengumuman. Tahap berikutnya adalah pengawalan publik: memastikan Danantara Syariah memiliki mandat yang jelas, tata kelola yang bersih, batas dana yang tegas, jalur pembiayaan yang nyata, dan manfaat yang sampai kepada warga.
Jika semua itu dapat dijaga, Danantara Syariah berpeluang menjadi lebih dari nama besar. Ia dapat menjadi jembatan antara potensi ekonomi umat dan kehidupan ekonomi sehari-hari.
⁂